ASMLとTSMCのFY26Q1決算では、AI需要の強さが改めて確認されました。しかし、両社の株価は必ずしも好業績に素直に反応したわけではありません。
その背景には、市場がすでに織り込んでいる期待と、企業の収益構造に対する理解のズレがあると考えられます。
今回は、AI投資における「2種類の理解格差」と、今後の株価評価を左右するポイントを考えます。
投資での資産形成をお考えの方も、既に投資を始められている方も、ご自身の知識と照らし合わせながらご覧ください。
(Fund Garage編集部)
AI需要は本物なのに、なぜ株価は下がるのか
ASMLとTSMCの好決算が示した、AI需要と株価のズレ
AI需要は本物なのに、なぜ株価は上がらないのか。 今回のASML(ASML)とTSMC(TSM)の決算は、この問いを改めて浮き彫りにした。
まず、半導体露光装置(EUV、極端紫外線露光装置)大手のASMLは、2026年1〜3月期の売上高は88億ユーロ、EPSは7.15ユーロ、粗利率は53%と、数字は十分に強いものだった。さらに通期売上高を360億〜400億ユーロと案内し、AIインフラ投資が先端ロジックと先端メモリの需要を押し上げており、その需要が当面は供給を上回り続けるとの認識を示した。
ところがそれにもかかわらず、株価は下がった。
背景には、Q2の売上高ガイダンスや粗利率の見通しが通期で見れば十分に強い水準であるものの、Q1の勢いを見たあとでは、短期の市場にはやや物足りなく映った可能性がある。
加えて、ASMLが市場にとってあまりにも分かりやすいAI受益者になっていることも挙げられるだろう。同社はEUV露光装置の中核企業であり、先端ロジックや先端メモリの能力増強が起これば恩恵を受ける。この構図は、半導体の川上をそれほど細かく追っていない投資家にも説明しやすい。逆に言えば、物語としてすでにかなり消費されているということでもある。つまり、需要の強さは確認できても、その期待が株価に相当程度織り込まれていた可能性があるのだ。
同じ構図は、半導体受託製造大手のTSMCにも見られた。
TSMCの2026年1〜3月期決算は、売上高359億ドル、粗利率66.2%という高水準だった。売上高に占めるHPC(高性能コンピューティング)の比率は61%、7ナノ以下の先端プロセス比率も74%に達している。
C.C. ウェイ会長兼CEOは、AI関連需要について「極めて堅調(extremely robust)」と表現。その上で、生成AIが単なる「クエリ・モード(対話型)」から、自律型AI(Agentic AI)による「コマンド・アンド・アクション・モード(実行・行動型)」へと移行していることが、トークン消費量をさらに押し上げていると説明した。
そのうえ、2026年の設備投資を520億〜560億ドルのレンジ上限寄りを見込んでおり、過去3年間の設備投資合計1010億ドルに対して、次の3年間はそれをかなり上回るとの見方まで示している。つまりTSMCの需給のタイトさは、今年だけの特殊現象ではないということだ。
両社に共通するのは、AI需要の失速ではなく、むしろ供給能力の増強が課題となるほどの需要の強さである。それにもかかわらず株価が素直に上昇しなかったのは、市場がすでに知っている強さと、さらに株価を押し上げる新しい材料との間にズレがあったためではないだろうか。
だとすれば、ここで問うべきは、もはや「AI需要は本当にあるのか」ではない。市場が先に買っていた「“分かりやすい材料”の物語が、いったん一巡し始めたのではないか」。そしてその強い需要が、「どの企業の収益にどう結びつき、市場がそれをどこまで理解し、株価に織り込んでいるのか」という問題なのである。次でこの点を整理していこう。
市場は「分かる話」から買っていく
ASMLとTSMCの決算を通じて確認できたのは、AI需要の強さと、それに対する株価の反応が必ずしも一致しないということだった。では、このズレをどう読み解けばよいのだろうか。
ここで意識しておきたいのは、市場が必ずしも「最も成長する企業」から先に買うわけではないという点だ。実際には、「最も理解しやすい企業」から買われやすい傾向にある。
ASMLはその典型だ。EUV露光装置の中核企業であり、先端ロジックや先端メモリの能力増強が起これば恩恵を受ける。この構図は非常に説明しやすい。TSMCも同じで、先端ファウンドリの本丸としてAI向けシリコン需要の受け皿になる。これも直感的に飲み込みやすい。
だからこそ、決算で需要の強さが再確認されても、それだけでは株価をさらに押し上げる材料として不十分に感じられ得る。市場はすでに、「強いのは分かっている。その先に何があるのか」と、次の材料を探し始めているからだ。
言い換えれば今回の両者の株価反応は、「今買うか、買わないか」という個別論だけでなく、市場がどんな順番でAI需要を値付けしていくかを映す観測点として捉えると興味深い。
ここで視野に入ってくるのが、業績は伸びているのに、市場が収益構造をまだ十分に飲み込めていない企業群である。
例えば、NVIDIA、Microsoft、Google、Meta、Oracle、Palantir、Micron、AMDなどが挙げられる。ただし、これらを単に「AI関連株」として一括りにしてしまうと、重要な違いを見落としかねない。なぜなら、市場がつまずいている理由がそれぞれ微妙に違うからだ。
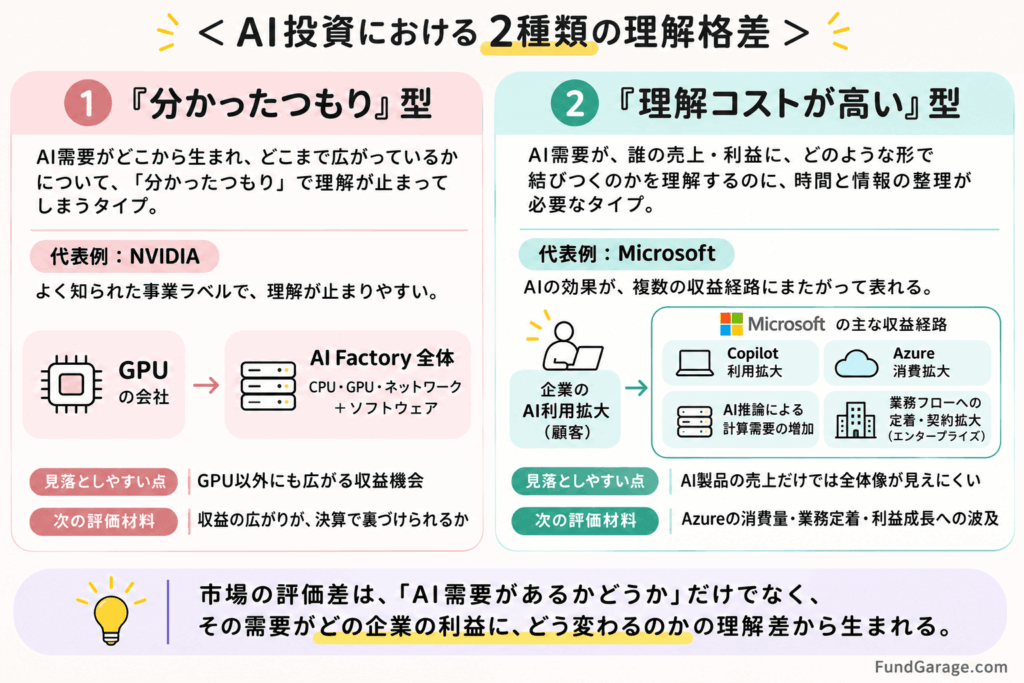
一つは、「分かったつもり」で理解が止まっている企業である。NVIDIAを「GPUの会社」、Micronを「HBMの会社」、AMDを「NVIDIAの対抗馬」と捉えること自体は間違いではない。しかし、その短いラベルだけでは、事業の広がりや収益機会の変化を十分に説明できない。表面上は分かりやすくても、実際の収益構造には、まだ見落とされている部分があるかもしれないのだ。
もう一つは、そもそも収益構造の理解に時間がかかる企業である。Microsoft、Google、Meta、Oracle、Palantirなどがここに分類される。これらは、AIを単独の製品として販売するだけでなく、クラウドや広告、企業システムといった既存事業に組み込んでいるからだ。そのため、AIへの投資が具体的にどの数字に表れ、どう利益を生み出しているのかが見えにくい。数字が積み上がり、「なるほど、ここで収益化されているのか」と市場がようやく腹落ちしたところで再評価が始まる、というのが典型的なパターンだ。
大切なのは、ASMLやTSMCが冴えなかったからといって、「AIの成長は鈍化した」「半導体は終わった」などと考えないことだ。むしろ、AI需要の強さが確認されたからこそ、市場は次の段階として「その強さを、どの企業が、どの形で収益化するのか」をより細かく見始めているのではないだろうか。
ここから先に必要なのは、AI関連という大きな括りではない。市場がどこを理解し、どこをまだ十分に理解していないのか、その温度差を読むことなのである。
AI銘柄に潜む2つの理解格差——NVIDIAとMicrosoftの例
ここからは、AI関連銘柄の中にある2つの理解格差について、具体的な企業を例に考えてみよう。
まず、「分かったつもり」型の典型がNVIDIA(NVDA)である。
NVIDIAといえば、AI向けGPUの世界的なリーダーだ。AIの学習や推論に膨大な計算能力が必要となる以上、GPU需要の拡大が業績を押し上げるという構図は、すでに多くの投資家が理解している。
しかし、NVIDIAを単なる「GPUの会社」として捉えていると、その先にある収益機会を見落としかねない。
というのも、現在NVIDIAが前面に打ち出しているのは、GPU単体の性能向上だけではないからだ。CPU、GPU、ネットワーク、ストレージ、ソフトウェア、運用設計まで含めたAI Factory全体の設計思想である。AIが学習中心の段階から、常時推論やAgentic AIの普及へと進むにつれ、重要になるのはGPUの処理能力だけではなくなる。計算資源を効率よく連携させ、システム全体の生産性を高めることが求められるからだ。
にもかかわらず、市場がなお「GPUが何枚売れるか」という見方で止まっているなら、評価はどうしても一段浅くなる。問うべき本質は、AI Factory全体の生産性設計者として、どこまで収益機会が広がっているかということなのだ。
一方、もう一つの「理解コストが高い」型の代表例がMicrosoft(MSFT)だ。
NVIDIAにはGPUという分かりやすい入り口がある。しかしMicrosoftは、AIによる収益化の仕組みが複数の事業にまたがっているため、一言で説明することが難しい。
例えば、MicrosoftのAI事業をCopilotの利用拡大だけで評価すると、重要な部分を見落としてしまう。実際に重要なのは、Azure消費、推論負荷、業務フローへの定着、エンタープライズ契約の拡大といった、複数の収益経路である。AIが企業の日常業務に組み込まれれば、Copilotの利用だけでなく、裏側で動くクラウド基盤の需要にもつながる。さらに業務の自動化が進めば、継続的な推論処理が必要となり、Azureの利用拡大を促す可能性もある。
このタイプは、数字のどこにAIの効果が落ちているのかを一言で説明しにくい。それゆえに、数字が伸びていても株価がその意味を消化するまでに時間がかかる。決して市場が鈍いのではない。収益化の回路が複数層にまたがっているから、腹落ちにも時間がかかるのである。
さらに、この二つの型では再評価の起点が違うという点も重要だ。
「分かったつもり」型の銘柄は、ラベルを超えた中身が数字で次第に証明されたとき。一方、「理解コストが高い」型の銘柄は、難しかった収益構造が業績の積み上がりによってようやく腹落ちしたときに、評価が一段ずつ変わりやすい。
結局のところ、いま市場で起きているのは、AIという大テーマの中で、理解の深さに応じて評価がずれ始めているということだろう。
まとめ :評価の軸は「分かりやすさ」から「理解の深さ」へ
つまり、ここから先に問うべきなのは、単に「まだ上がっていないAI銘柄はどれか」という話ではない。見るべきなのは、AI需要の強さが一次情報で確認され、その恩恵が業績に表れ始めているにもかかわらず、市場がその収益構造を十分に咀嚼できていない企業はどこかという点だ。
ASMLとTSMCの決算が示したのは、強いAI需要と株価評価のズレだった。NVIDIAにはGPUだけでなくAI Factory全体への収益機会があり、MicrosoftのAI収益はCopilotに加えてAzureの消費や企業の業務への定着にも表れる。こうした変化が数字で裏づけられるかが、評価を左右するだろう。
市場はまず、分かりやすい企業を評価しやすい。だが、その買い上げが一巡すれば、収益構造への理解が追いついていない企業へ目が向く可能性もある。ただし、理解不足がそのまま割安を意味するわけではない。業績の実態と株価に織り込まれた期待を照らし合わせたい。
強いAI需要があること自体は、すでに見えてきた。次に問われるのは、その需要がどこで利益に変わり、市場がそれをどの順番で理解し、値付けしていくのかということである。
編集部後記
こちらは、Fund Garageプレミアム会員専用の「プレミアム・レポート」の再編集版記事です。
公開から半年以上経った記事になりますので、現在の情勢とは異なる部分がございます。当時の市場の空気と、普遍的な知見の皆様にお届けできれば幸いです。
また、こちらは無料版記事のため、最新の情報や個別企業の解説についてはカットしております。
<FG Free Report では割愛>となっている箇所に関心をお持ちになられた方は、是非、下記ご案内よりプレミアム会員にお申し込みください。
有料版のご案内
Fund Garageのプレミアム会員専用の「プレミアム・レポート」では、個別銘柄の買い推奨などは特に行いません。
これは投資家と銘柄との相性もあるからです。「お宝銘柄レポート」とは違うことは予めお断りしておきます。お伝えするのは注目のビジネス・トレンドとその動向がメインで、それをどうやってフォローしているかなどを毎週お伝えしています。
勿論、多くのヒントになるアイデアは沢山含まれていますし、技術動向などもなるたけ分り易くお伝えしています。そうすることで、自然とビジネス・トレンドを見て、安心して長期投資を続けられるノウハウを身につけて貰うお手伝いをするのがFund Garageの「プレミアム会員専用プレミアム・レポート」です。