2026年3月、中東情勢の緊迫化を受け、WTI原油先物は一時115ドル台まで急騰しました。
しかし重要なのは、価格がいくら上がったかだけでなく、その価格が何を織り込み、日本ではどう伝えられているのかです。
今回は、WTIの急騰から日本のガソリン価格の仕組みまでを、プロのファンドマネージャーの視点から読み解きます。
投資での資産形成をお考えの方も、既に投資を始められている方も、ご自身の知識と照らし合わせながらご覧ください。
(Fund Garage編集部)
価格は何を映す?──原油急騰、日本の情報空間、そしてガソリン価格
最悪は後退したが、地政学プレミアムは残った
2026年3月第2週の原油市場は、まさにパニックそのものだった。中東情勢の緊迫化を受けてWTI原油先物※は一時115ドル台まで急騰し、その後は80ドル台前半まで急反落した。だが、週末にかけて原油価格は再び持ち直し、ニューヨーク市場の終値は99.30ドル、200日移動平均線95.96ドルを上回って引けた。
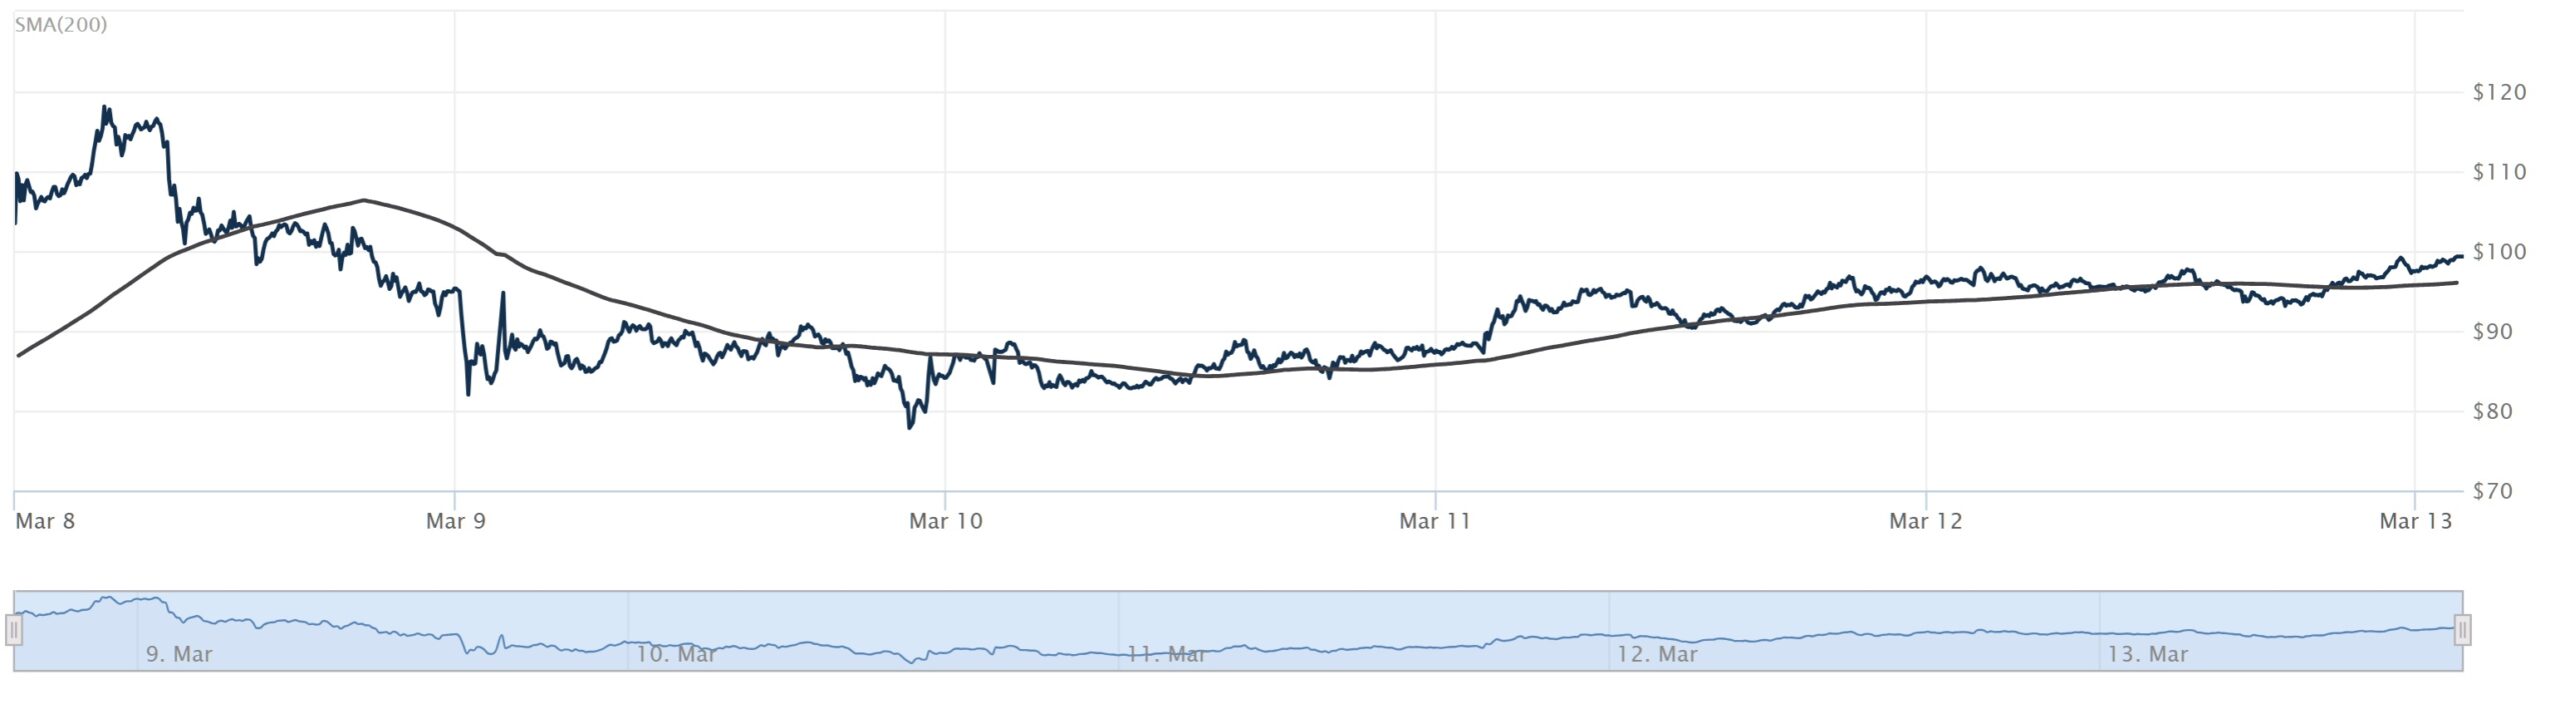
今回の原油相場を読むうえで本当に重要なのは、週初にどこまで原油価格が上がったかではなく、その後どこまで押し戻され、最終的にどこで一週間を終えたかである。
週初の急騰局面では、ホルムズ海峡の封鎖、タンカーの航行停止、供給途絶といった最悪の想像が一気に市場へ流れ込んだ。115ドル台という価格には、全面的な供給危機への恐怖がかなり強く織り込まれていたと考えられる。
その後、80ドル台前半まで急落したことは、市場がその最悪シナリオをいったん修正したことを意味する。ただし、そのまま平時の水準まで戻ったわけではない。再び100ドル近辺まで持ち直したという事実は、今回の相場が単なる誤解や短期筋の踏み上げだけで作られたものではなかったことを示唆している。
ここで残ったのが、地政学プレミアムだ。市場は供給途絶が確実に起こるところまでは織り込まなくなった一方で、中東情勢の悪化によって供給に支障が出る可能性そのものは、なおゼロにはしていない。
今の市場は、全面危機を値付けしているわけではないが、かといって平穏な状態に戻ったわけでもない。最悪のシナリオは後退したが、警戒モードは続いているというのが、今回の値動きから読み取れるところだ。
※WTI(West Texas Intermediate)原油先物とは、世界で最も取引量が多い原油であり、上場している「ハコ」はNYMEX(ニューヨーク・マーカンタイル取引所)である。さらにその「ハコ」を所有・運営している巨大企業がCME(シカゴ・マーカンタイル取引所)グループ。WTIの電子取引は、CMEが提供する世界共通のプラットフォーム「CME Globex」上で24時間行われている。現在では「NYMEXのWTI」と呼ぶこともあれば、運営母体を指して「CMEのエネルギー部門」として語られることも一般的。
なぜ日本時間に原油は跳ねたのか——問題はCMEではなく、情報の片寄り
今回のWTI急騰を見て、「NY原油の先物価格がなぜ日本時間にこんなに跳ねるのか」と多くの人が違和感を抱いたのではないだろうか。
ここでまず切り分けておきたいのは、WTI原油先物価格が日本時間に動くこと自体は異常ではないということだ。アジア時間もれっきとした価格形成の場(CME Globexで24時間取引)であり、とりわけホルムズ海峡の混乱は、日本を含むアジアの輸入国にとっては直接的な問題だからだ。
ただし、それでもなお、今回の日本時間の急騰には独特の過剰さがあった。その根底にあるのが、取引が薄い時間帯の流動性と、日本国内の情報環境の問題だろう。
前述の通り、週初には一時119ドル近辺まで吹き上がったあと、NY時間で急反落する動きが出た。これは実際に原油の供給が急減したというより、「供給が大きく途絶えるかもしれない」という最悪シナリオへの不安が、取引の薄い時間帯に一気に価格へ織り込まれたと見る方が自然だ。問題は、その最悪シナリオが日本国内でかなり一方向に流通しやすかったことである。
というのも、日本ではオールドメディアを中心に「アメリカとイスラエルの行動は国際法違反であり、トランプ政権は危険であり、原油高は今後さらに深刻化する」という筋書きが、ほとんど所与の前提として流された。もちろん、そうした政治的評価そのものを持つことは自由だ。だが、市場にとって厄介なのは、その見立てが正しいか間違っているか以前に、異なる見立てが十分に流通しないこと、ワンサイドの見解が垂れ流されることである。すると、市場参加者はその物語に沿ってヘッジし、買い上がり、逃げるのだ。価格は現実を映すというより、先に共有された解釈を映しやすくなるとも言えるのが、日本特有の情報環境の問題点として挙げられるだろう。
そしてさらに厄介なことに、その価格自体がまた、報道の正しさを補強してしまう。本来は、偏った情報が薄い市場で値を飛ばしただけなのかもしれない。ところが、価格が上がると、後から「市場もこう見ている」「やはり状況は深刻だ」という後講釈が語られる。つまり、最初に流れた一方向の解釈が、価格変動によってさらに正当化されてしまうのだ。片寄った情報が価格を押し上げ、押し上げられた価格が片寄った情報の正しさを証明するように作用する。今回の日本時間のWTI急騰には、まさにこの悪循環が色濃く出ていた。
原油がまだ届いていないのに、なぜガソリン店頭価格は上がるのか
さらに、「中東情勢を受けて原油先物が急騰したとしても、その高くなった原油が、まだ日本の港に実物として届いているわけではない。にもかかわらず、なぜ国内のガソリン価格は先に上がるのか」という疑問も、多くの人が抱いたはずだ。
結論から言えば、日本のガソリン店頭価格は、「いま着いた原油のコスト」だけで決まっているわけではない。
まず、元売各社が系列のガソリンスタンド向けに卸価格を提示し、その上に各スタンドの販売マージン、地域ごとの物流コスト、税負担、政府補助の有無が重なる。しかも、この卸価格は単純に過去の仕入れ原価を積み上げて決まるのではなく、原油相場や石油製品市況、為替などを参照しながら見直されるのだ。
つまり、店頭価格は現物原油の船足に遅れて決まるのではなく、次に仕入れるときのコストがどうなるかという「再調達コスト」の見通しを先に織り込みながら動くのである。
ガソリンスタンドが今売っているのは、たしかに今タンクにある在庫だ。しかし経営の観点では、それを売り切った後にどの値段で次を仕入れられるのかが問題になる。もし次回の仕入れ価格が明らかに上がると見込まれるなら、今ある在庫を過去の安いコストだけで売り続けるわけにはいかない。結果として、実際には高い原油が日本に届く前でも、先行きの再調達コストをにらみながら店頭価格が先に上がることは十分に起こり得る。
さらに日本のガソリン価格には、市場要因だけでなく政策も大きく関わる。今回は、ガソリン価格を全国平均170円程度に抑えるための補助や、民間と国家備蓄の放出方針も打ち出されている。つまり、いま日本の店頭価格は、原油・為替・卸価格・税・補助・備蓄政策が重なった、かなり人工的あるいは作為的な価格だと言える。だからこそ、生活者から見ると値上げの理由が分かり難くなる。
すなわち、少なくとも構造論として言えば、原油の現物到着より先に店頭価格が動くこと自体は不自然ではない。むしろ問題は、価格が先に動くことそのものより、なぜその価格になるのかという仕組みが、生活者から十分に見える形になっていないことにあると言えよう。
日本にはAAAがない———だから価格より“見出し”が先に広がる
今回の原油高局面で、アメリカと日本の違いとして非常に象徴的だったのは、ガソリン価格の見え方である。アメリカでは、全米平均のガソリン価格が日々かなり分かりやすく可視化されている。少なくとも生活者も投資家も、「いま全米平均でどの水準にあるのか」「この数日でどれだけ動いたのか」を、同じ数字を参照しながら会話しやすい。価格の受け止め方に一定の共通土台があるのである。
以下の図は、そのAAA Gas Pricesウェブサイト、米国最大の自動車およびレジャー旅行会員組織が提供する公共サービスだ。(https://gasprices.aaa.com/)
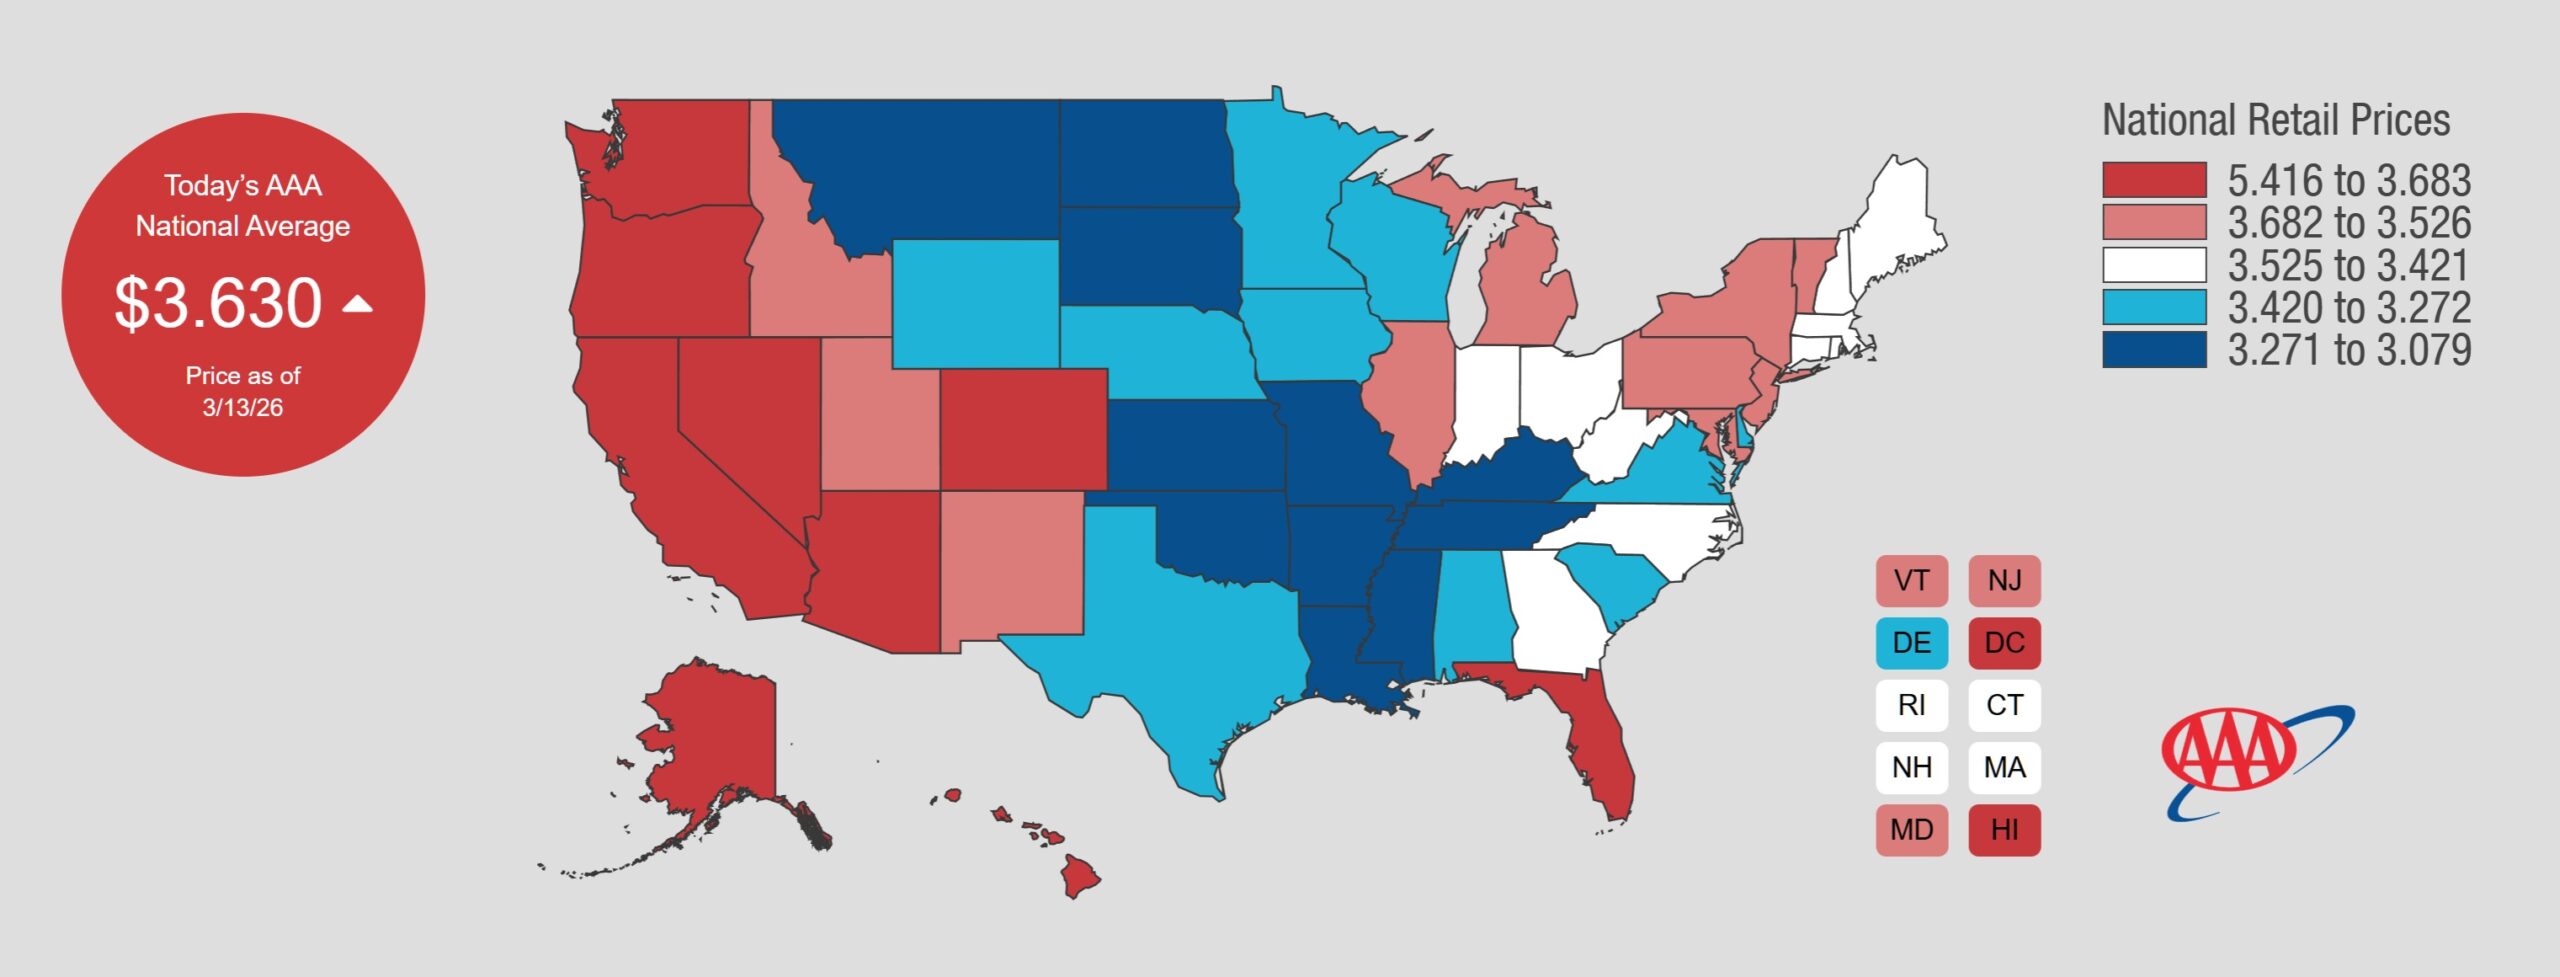
これに対して日本でも、公式の統計は存在する。だが、そのデータは日々の生活の中で誰もが自然に参照する共通の画面になっているとは言い難い。また更新頻度も週次であり、生活者が日常的に「いま全国平均がどうなっているか」を即座に把握する仕組みとしては今ひとつだ。
その結果、日本では価格そのものより先に、「来週は180円突破か」「駆け込み給油」「生活直撃」といった見出しの方が先に社会へ広がりやすい。まだ起きていない価格上昇まで含めて、先に心理だけが悪化するのである。
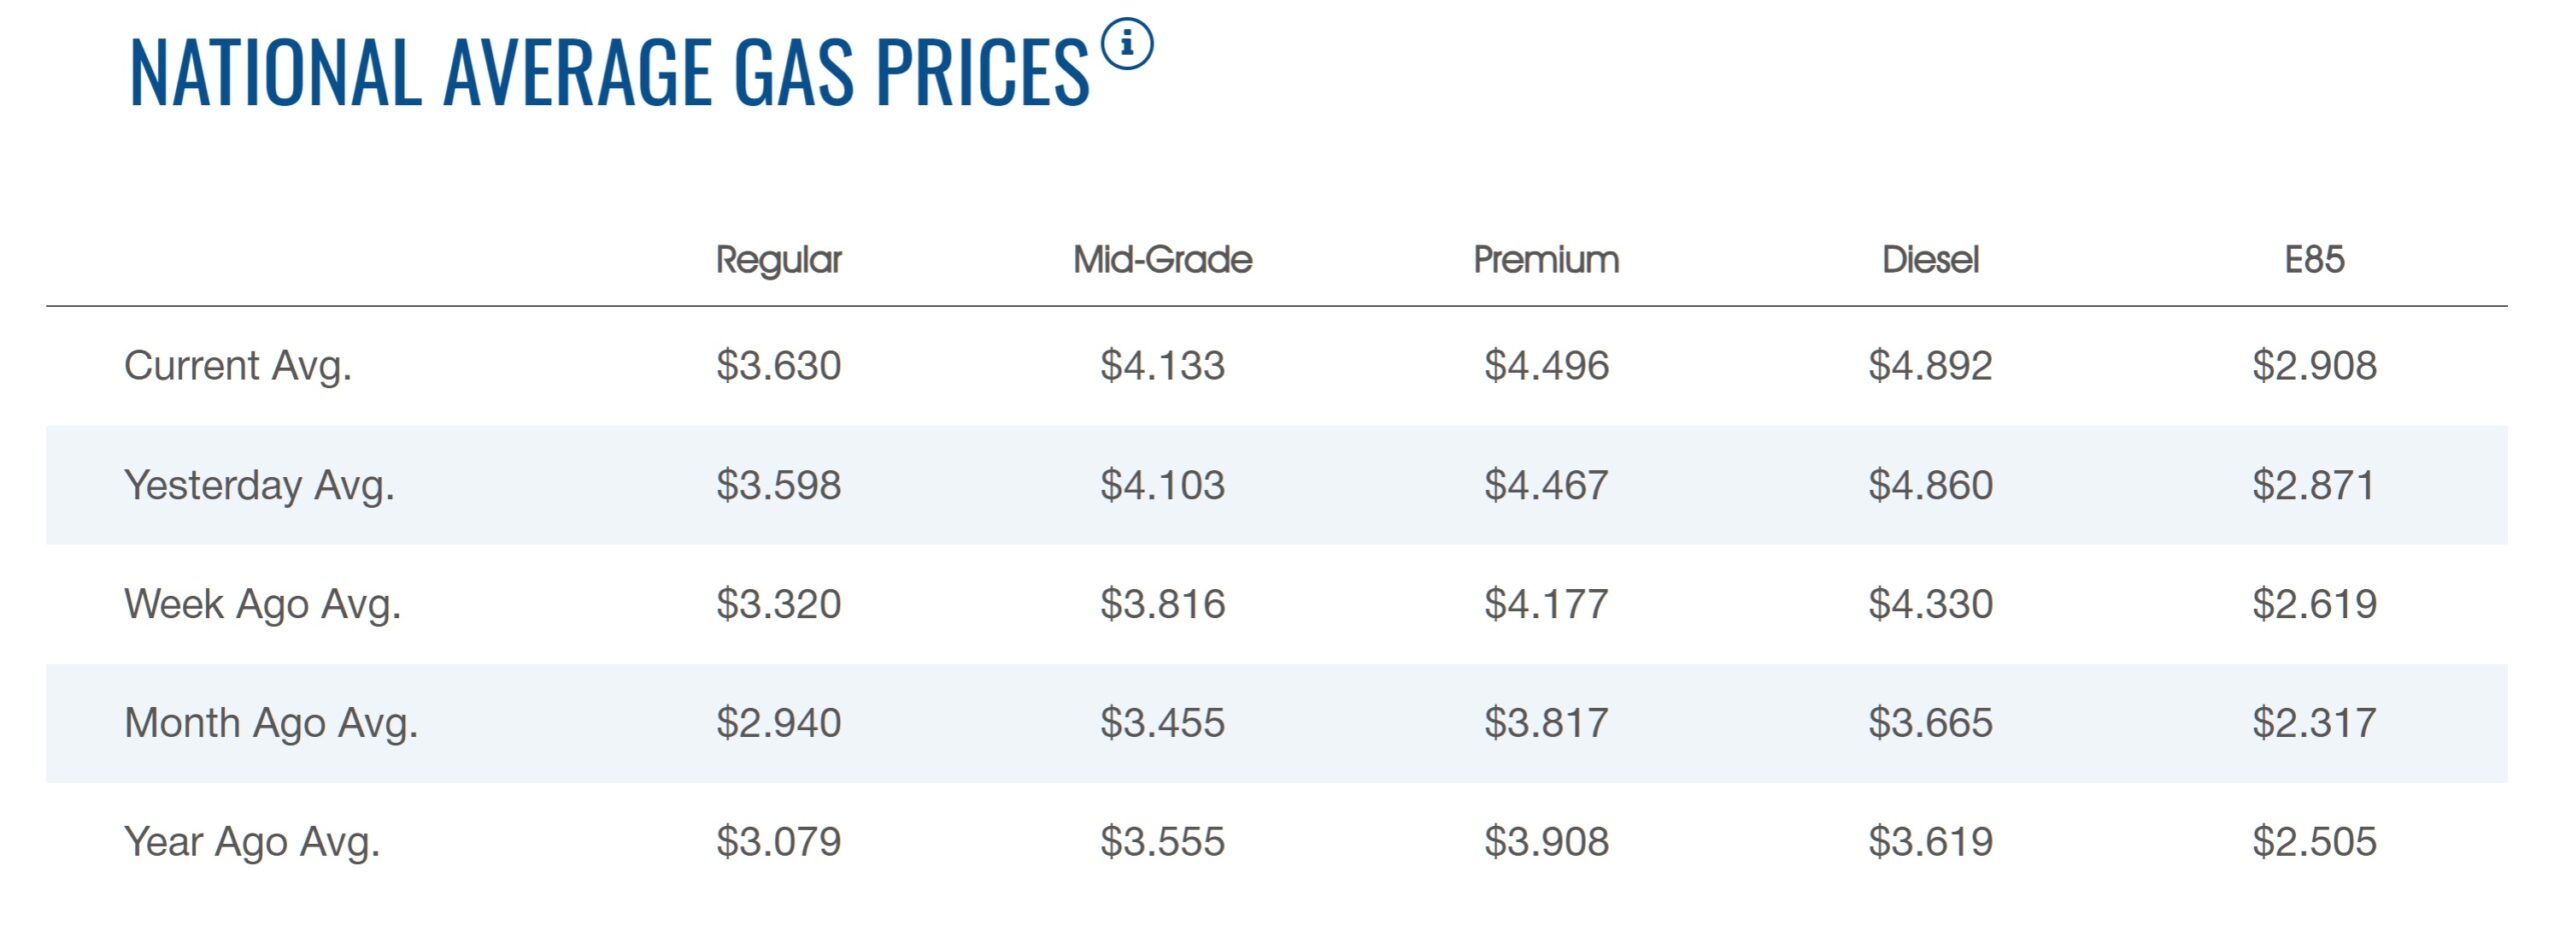
参考までに、下記の表も前掲のAAA Gas Pricesウェブサイトにある直近(※2026年3月15日当時)のデータだ。現在値・昨日の値・一週間前・ひと月前・一年前の各油種ごとの全国平均値段が確認できる。
まとめ:問題は原油高ではなく、価格と情報の間の歪み
ここまで見てくると、今回のテーマは単純な「原油高で大変だ」という話ではないことがお分かりいただけたはずだ。
もちろん、中東情勢の緊迫化が原油価格を押し上げたこと自体は事実であるし、それが日本の家計や企業コストにとって無視できない問題であることも間違いない。だが、本当に厄介なのは、原油高そのものよりも、そのショックが日本の情報空間と価格形成の仕組みの中で増幅されていくことにある。
日本では不思議なぐらい、地政学リスクが取引が薄い時間帯に一気に値付けされやすい。日本時間のWTI急騰は、その典型だった。しかも日本では、そもそも伝統的に中東情勢に関する情報や理解が脆弱な上に、情報の流れがどうしても単線化しやすいため一方向の解釈だけが広がりやすい。すると、その解釈が一気に市場に流れ込み、価格が飛ぶ。そして、その飛んだ価格がまた「やはり事態は深刻なのだ」という空気を補強する。ここでは、価格は需給よりも情報の偏りそのものを映し、その偏りをさらに強める役割まで担ってしまう。
さらに、日本のガソリン価格は、現在日本に届いている原油の価格だけで決まるものではない。原油相場や為替、元売の卸価格、次回の仕入れを見据えた再調達コスト、税金、物流費、政府補助など、複数の要素を織り込みながら動く。そのため、高くなった原油がまだ日本へ届いていなくても、店頭価格が先に上昇してしまう。
市場で本当に危ういのは、分からないことそのものではない。分からないのに、分かったつもりになることだ。
今回の原油急騰は、価格そのものだけでなく、その価格が何を映し、私たちがそこから何を読み取っているのかを改めて考える機会になったと言えるだろう。
編集部後記
こちらは、Fund Garageプレミアム会員専用の「プレミアム・レポート」の再編集版記事です。
公開から半年以上経った記事になりますので、現在の情勢とは異なる部分がございます。当時の市場の空気と、普遍的な知見の皆様にお届けできれば幸いです。
また、こちらは無料版記事のため、最新の情報や個別企業の解説についてはカットしております。
<FG Free Report では割愛>となっている箇所に関心をお持ちになられた方は、是非、下記ご案内よりプレミアム会員にお申し込みください。
有料版のご案内
Fund Garageのプレミアム会員専用の「プレミアム・レポート」では、個別銘柄の買い推奨などは特に行いません。
これは投資家と銘柄との相性もあるからです。「お宝銘柄レポート」とは違うことは予めお断りしておきます。お伝えするのは注目のビジネス・トレンドとその動向がメインで、それをどうやってフォローしているかなどを毎週お伝えしています。
勿論、多くのヒントになるアイデアは沢山含まれていますし、技術動向などもなるたけ分り易くお伝えしています。そうすることで、自然とビジネス・トレンドを見て、安心して長期投資を続けられるノウハウを身につけて貰うお手伝いをするのがFund Garageの「プレミアム会員専用プレミアム・レポート」です。